
 Rozumiem, że chcesz dowiedzieć się więcej o zagrożeniach związanych z polisami na życie w kontekście braku pewnych informacji w procesie zakupu. Oto wyjaśnienia tych zagrożeń:
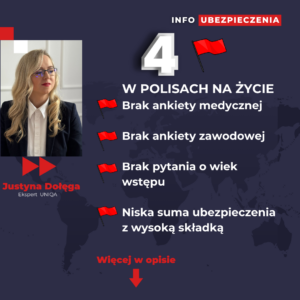
🚩Brak ankiety medycznej Brak ankiety medycznej oznacza, że ubezpieczyciel nie zbiera informacji o stanie zdrowia ubezpieczonego. Może to prowadzić do dwóch głównych problemów:
- Odmowa wypłaty świadczenia: Ubezpieczyciel może odmówić wypłaty, jeśli stwierdzi, że ubezpieczony miał już wcześniej istniejącą chorobę, która nie była zgłoszona.
- Wyższe składki: Ubezpieczyciele mogą podnosić składki dla wszystkich klientów, aby zrekompensować ryzyko związane z brakiem informacji o stanie zdrowia.
🚩 Brak ankiety zawodowej Bez informacji o zawodzie ubezpieczonego, ubezpieczyciel nie może odpowiednio ocenić ryzyka związanego z wykonywaną pracą. Zawody o wysokim ryzyku (np. budownictwo, górnictwo) mogą wymagać wyższych składek lub specjalnych warunków.
- Niedoszacowanie ryzyka: Może to prowadzić do odmowy wypłaty świadczenia, jeśli ubezpieczyciel uzna, że ubezpieczony wykonywał zawód wysokiego ryzyka.
- Niewłaściwa ocena składki: Może to skutkować albo zbyt wysoką składką dla osób pracujących w zawodach niskiego ryzyka, albo zbyt niską składką dla tych w zawodach wysokiego ryzyka.
🚩Brak pytania o wiek wstępu Wieku wstępu, czyli wieku w momencie przystąpienia do polisy, jest kluczowym czynnikiem przy wycenie ryzyka ubezpieczeniowego.
- Niewłaściwa kalkulacja składki: Bez tej informacji ubezpieczyciel może nieprawidłowo ocenić ryzyko, co może prowadzić do nieadekwatnych składek – zbyt wysokich dla młodszych osób lub zbyt niskich dla starszych.
- Ograniczenia w wypłatach: W niektórych przypadkach brak tej informacji może skutkować wprowadzeniem dodatkowych ograniczeń lub warunków w polisie, które mogą utrudnić wypłatę świadczenia.
🚩Niska suma ubezpieczenia z wysoką składką Jest to sytuacja, w której ubezpieczony płaci relatywnie wysoką składkę za niską sumę ubezpieczenia, co jest niekorzystne finansowo.
- Nadpłacanie: Ubezpieczony może płacić więcej niż powinien za oferowaną ochronę, co może prowadzić do niepotrzebnych wydatków.
- Niewystarczająca ochrona: W przypadku śmierci ubezpieczonego, niska suma ubezpieczenia może okazać się niewystarczająca, aby zaspokoić potrzeby finansowe rodziny.
Te czerwone flagi powinny dać do myślenia i doradzam dobrze przeczytać ogólne warunki ubezpieczenia na 100% znajdziecie tam wyłączenia, które uzależniają wypłatę od konkretnych czynników. Jak uniknąć takich sytuacji:
- Wypełnianie ankiet: Upewnij się, że ubezpieczyciel zbiera informacje o stanie zdrowia, zawodzie i wieku.
- Porównywanie ofert: Sprawdzaj różne polisy pod kątem sumy ubezpieczenia i składek.
- Konsultacje z doradcą: Skorzystaj z pomocy doradcy ubezpieczeniowego, aby wybrać najlepszą ofertę.
- Czytanie umów: Dokładnie czytaj warunki polisy, aby upewnić się, że odpowiada ona Twoim potrzebom i sytuacji życiowej.
Zadbanie o te aspekty pomoże Ci wybrać polisę, która będzie adekwatna do Twoich potrzeb i uniknąć potencjalnych zagrożeń związanych z niedostateczną ochroną.